徐工机械:海外收入首超内销,利润兑现还卡在哪


研究对象:徐工机械(000425.SZ)|数据截至:2026-09-25|研究评分:68.0/100|质量等级:C
图注:动漫首图:出口扩张与利润兑现之间的平衡
出海替增长,利润兑现还在路上
徐工机械正从国内工程机械周期的跟随者,转向由海外扩张、产品升级与服务网络共同驱动的综合制造商。2026年上半年营业收入612.47亿元,同比增长11.75%;外销收入309.17亿元、增长21.03%,占比升至50.48%,略高于内销的49.52%。这一结构变化提高成长上限,也令公司更直接暴露于汇率、关税、海外回款和当地渠道建设的波动。
上半年公司披露的经营情况显示,外销收入同比增21.03%,内销增3.65%,两者差距明显。接下来要观察海外增速能否维持,以及区域拓展是否伴随回款质量改善;出口受益也可能受汇率与贸易政策逆转。海外收入已是主营第一大来源,未来季度的回款和利润率才决定这项变化的含金量。
主力产品提速,细分景气并不同步
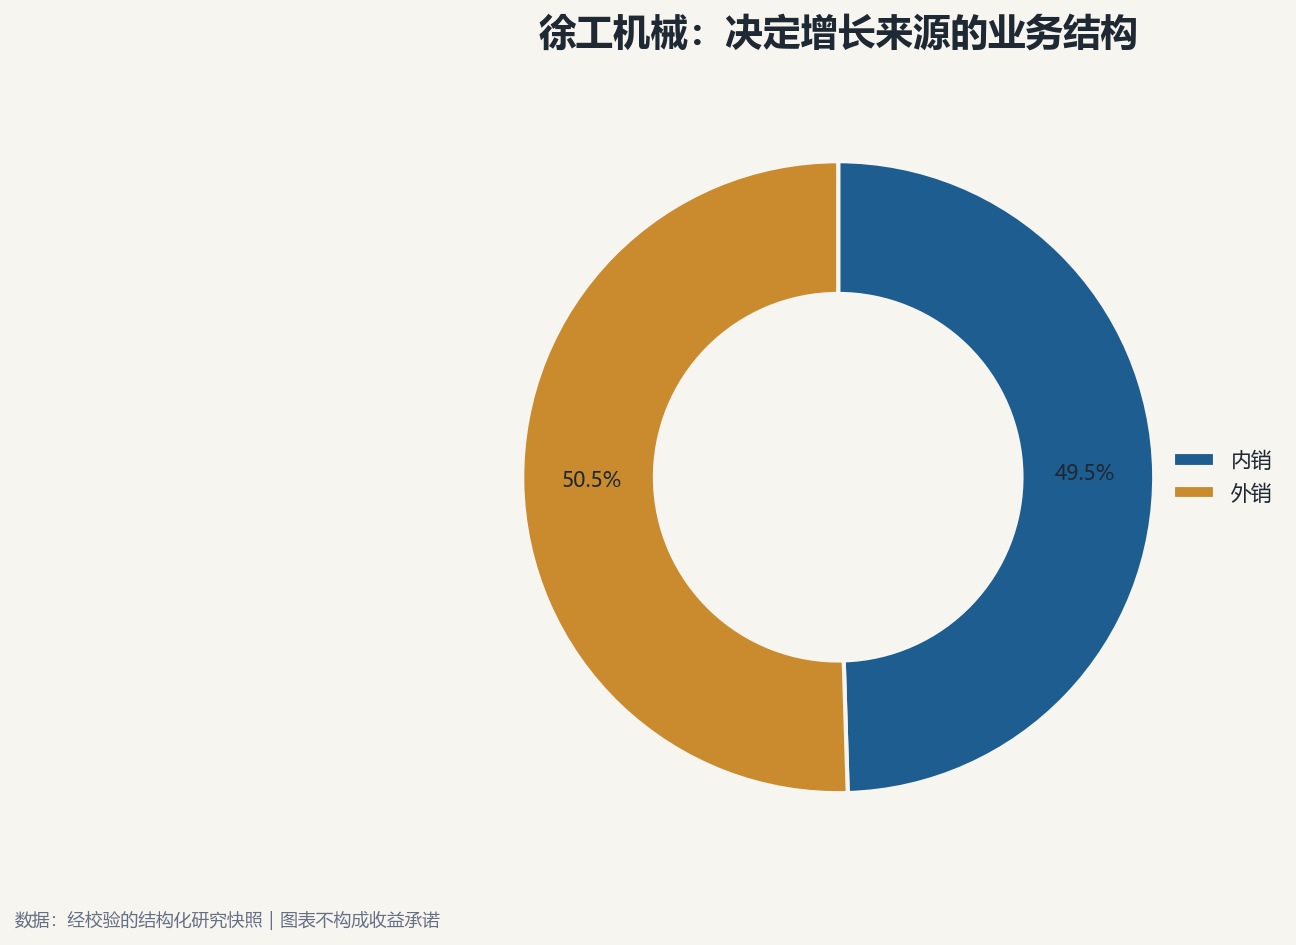
图注:业务构成用于识别真正的增长来源与集中度风险。
矿业机械收入48.31亿元,同比增长2.07%,当前更像是长期扩展方向,尚不能仅凭资源开发主题把它写成短期利润引擎。桩工机械收入下降9.16%,高空作业机械下降26.53%;后两者拖累表明下游基建、地产和租赁需求并不一致。总收入上升不等于每个产品条线都在复苏,弱势产品能否止跌是产品组合改善的重要反证。
行业需求具有周期性,设备更新、基建项目、房地产施工和矿业投资的节奏并不相同。当前土方与起重增长较快,能够说明这些产品近期需求较强,却不能据此推断全行业进入同一轮上行;高空作业和桩工收入下滑正说明分项仍有分化。若项目开工和信用环境转弱,项目开工需求可能延后、价格竞争也可能加深,届时固定成本和渠道费用会放大利润波动。
收入同比增长11.75%,营业成本增长11.62%,整体毛利率约22.1%,与去年同期大致持平;但营业总成本增长14.69%,快于收入,营业利润降至45.31亿元、同比减少14.42%。归母净利润39.62亿元,同比下降9.09%,每股收益0.35元。收入扩张真实存在,利润端却未呈现同等质量的改善,这是目前最需要解释的经营矛盾。
一种偏乐观的解释是,汇兑损失具有周期性;海外收入增长、土方与起重产品提速,加上研发转化,可能在汇率平稳时推动利润修复。相反的解释是,海外渠道、服务和研发带来的投入具有持续性,若高毛利产品和本地化效率没有改善,利润弹性可能一直低于收入弹性。当前材料能确认财务费用冲击,却不能量化未来汇兑变化,也没有证据证明利润回落完全一次性。
现金流为正,但应收与投资用资偏重
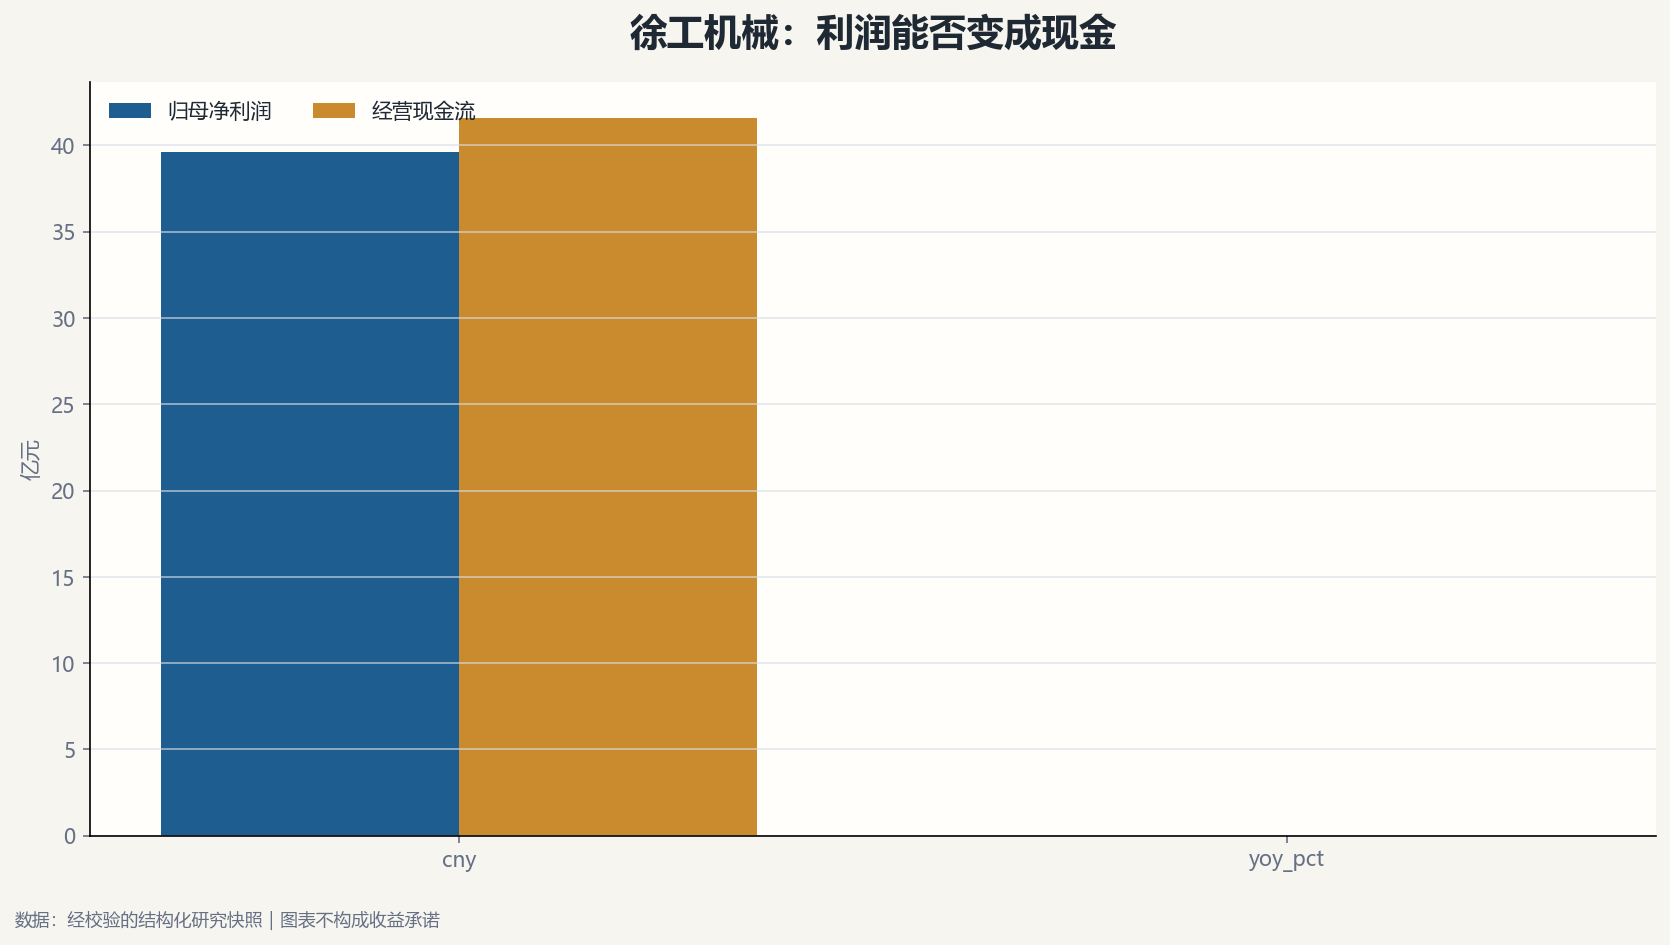
图注:利润与经营现金流的匹配程度,是判断盈利质量的重要线索。
截至6月底,应收账款约474.83亿元、存货约379.83亿元,分别约相当于半年收入的77.5%和62.0%;应收比年末增加约66.80亿元,存货则略降。工程机械销售常伴随融资租赁、分期付款和项目验收周期,这些余额不等于坏账,却把行业景气变化带进回款周期。若客户付款放慢或经销渠道库存抬升,收入确认后的现金回收会先于利润表显示压力。
资产负债表显示流动资产约1,243.64亿元、流动负债约1,040.31亿元,账面现金约214.06亿元,但应收和存货规模都较大。工程设备的销售确认与最终收款之间常有时间差,现金余额需要同时覆盖采购、研发、售后与资本开支;如果应收款账龄拉长,坏账准备和融资成本会进一步压缩股东回报。当前公开数字未提供足以分客户评估信用风险的明细,因此不把应收增长简单判定为坏账,也不忽略它的资金成本。
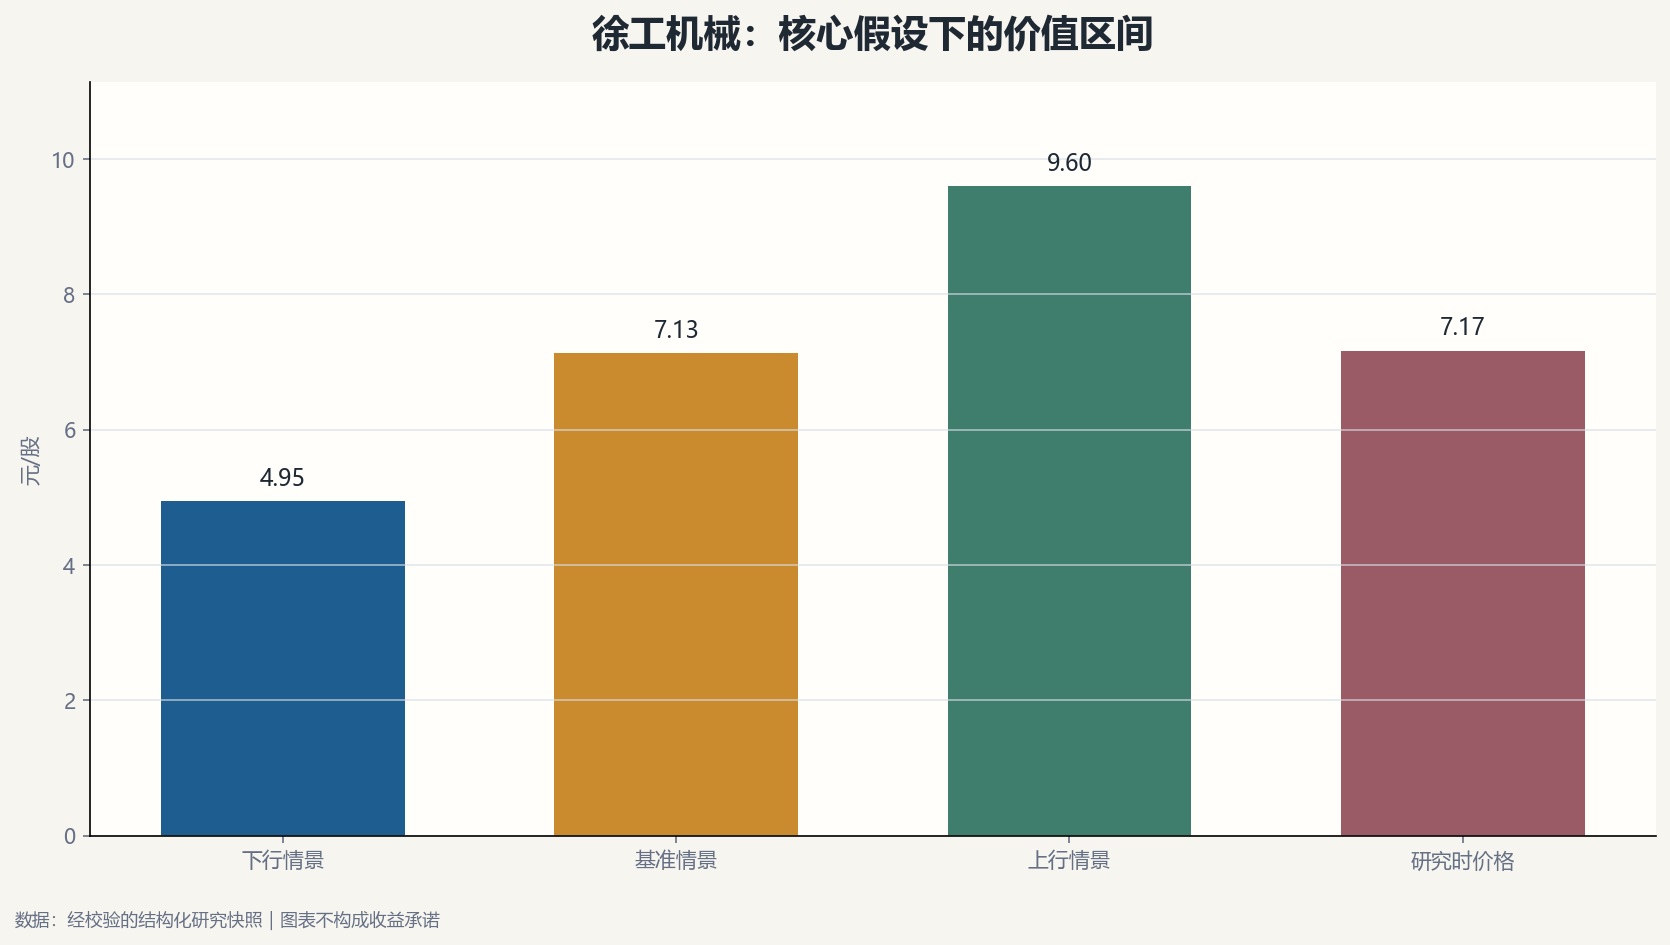
图注:估值情景用于展示关键假设改变时的价值区间,不是收益承诺。
以9月24日可见收盘价7.17元作参考,对应FY1约10.8至11.0倍市盈率、FY2约8.2倍。对周期性装备制造企业,单一远期市盈率不能代表周期位置,因此以FY1盈利乘中周期估值倍数为主模型,并用FY2利润兑现交叉检查。下行情景按EPS 0.55元、9倍PE估值约4.95元;基准按0.66元、约10.8倍约7.13元;上行情景按0.80元、12倍约9.60元,区间反映盈利修复差异,不是精确目标价。
估值中的基准值是把FY1盈利与周期中枢倍数结合后的情景锚点,并非将所有未来成长精确折现出的确定价格。若直接按上半年净利润外推全年,汇兑冲击可能使盈利预测偏低;若把汇兑影响全部加回,又会忽视外币资产负债、结算时点和海外收款带来的重复风险。这里把汇率作为敏感变量,而不是简单认定为一次性项目。
治理与资本配置需要继续观察,而不是用行业声誉替代证据。半年报披露研发投入增长,投资现金流也因长期资产付款而扩大;长期回报取决于投入是否形成有效产能、研发能否转成有竞争力的销售,以及海外扩张是否改善服务网络和复购。本文没有在现有资料中核实完整的分客户订单、资本回报率和股东回报计划,因此估值对这些项目保持中性,不将尚未确认的成长机会提前计入基准情景。
哪些变化会推翻上述判断
- 连续两个季度海外收入增速显著低于内销且订单或渠道指标转弱
- 财务费用继续大幅上升并导致净利润持续落后营业收入
- 应收账款和存货增速持续高于收入且经营现金流转弱
- 起重与土方增长回落且高空作业、桩工等弱势品类未改善
仅供研究,不构成投资建议;不保证超额收益。

